图:宇树科技上市首日,创始人王兴兴公开活动影像
风险提示:本文仅为商业逻辑推演对比,不构成任何投资建议。两家企业所处行业、资产模式存在本质差异,类比仅用于风险警示,不代表预判企业必然发生风险。股市波动风险极高,所有交易决策请投资者独立审慎判断。
很多人将宇树科技视为人形机器人赛道的标杆,创始人王兴兴凭借四足机器狗、人形机器人产品,带领企业登陆科创板,上市初期市值一度突破4400亿元,被资本追捧为硬科技新贵。但剥开资本制造的繁荣叙事,对比恒大许家印当年的发展路径,二者存在高度相似的风险底层逻辑:高估值绑定严苛资本对赌、依赖单一弱可持续的客户结构、赛道长期商业化不确定,一旦资本周期转向,企业极易陷入流动性困局。
一、前车之鉴:恒大崩塌的底层逻辑
许家印掌控的恒大,鼎盛时期登顶国内房企龙头,核心增长模式建立在高杠杆融资、规模扩张维持融资叙事之上。房企销售景气周期内,持续举债拿地、跨界多元化扩张,依靠持续融资覆盖本息。当行业调控收紧、销售回款下滑,融资渠道快速关闭,债务雪球无法滚动,最终形成超2万亿债务风险。
恒大风险链条:高速扩张→签订大量高息融资协议→主业增长见顶→融资收紧→资金链断裂。
二、宇树科技暗藏同源风险:对赌协议绑定生死线
根据招股相关披露,宇树科技C轮融资阶段,创始人王兴兴签署连带个人责任的对赌协议:要求2026年营收不低于30亿元、扣非净利润不低于3亿元,2026年底前完成科创板上市,发行市值不低于120亿元。若未能达标,企业承担回购义务,王兴兴个人承担连带责任,回购利息年化高达15%。
年化15%的回购成本,远高于常规市场融资利率,属于典型的高息资本约束。这意味着企业经营不再遵循技术迭代节奏,必须短期做大营收、利润、市值,被动冲刺业绩指标,和当年恒大为维持融资不断扩大规模的逻辑高度相似。
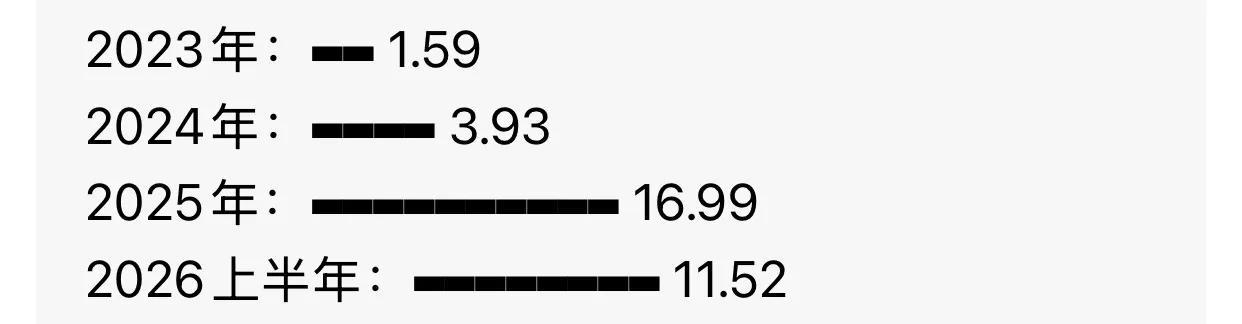
文字柱状示意图(宇树近年营收,单位:亿元)
数据来源:宇树科技招股说明书
从增速看,2023-2025年营收爆发式增长,但2026年增速显著回落,扣非净利润同比下滑,短期完成全年30亿营收目标存在不小压力。一旦对赌触发,巨额股权回购压力将直接冲击企业现金流与创始人个人资产。
三、业务根基脆弱:收入结构存在天花板,商业化尚未跑通
恒大的隐患之一,是地产行业需求周期见顶;而宇树科技的核心短板,是收入高度依赖高校、科研院所采购,招股相关数据显示超七成收入来自科研客户。科研经费预算存在明确上限,无法支撑企业长期持续高增长。人形机器人目前大多用于教学、演示场景,工业、家庭民用大规模刚需落地遥遥无期。
同时,公司境外收入占比长期高于40%,美国市场曾贡献近两成营收,海外监管政策持续收紧,FCC相关新规将限制境外生产机器人进入美国市场,海外市场扩张空间被压缩。赛道层面,智元、傅利叶、特斯拉Optimus等国内外对手持续竞争,未来行业价格战或将压缩60%左右的高毛利率。
四、资本估值泡沫:高市盈率透支未来多年业绩
宇树科技发行市盈率高达219.23倍,远超通用设备制造业38.56倍的行业均值,上市首日短期市值冲高至4449亿,随后快速大幅回撤,两个交易日市值蒸发超1600亿元。资本给予超高估值,前提是相信人形机器人能够快速实现全民普及、万亿市场落地。
但通用人形机器人属于长期赛道,商业化周期极长。如同当年资本市场给予地产永续增长预期,一旦预期证伪,估值会出现剧烈杀跌,后续融资难度大幅提升。若后续无法持续融资支撑研发扩张,前期资本投入难以收回,风险会快速暴露。
五、客观边界:二者不能完全等同,存在关键差异
必须客观区分:恒大属于重资产高负债地产模式,依靠债务滚动;宇树属于硬科技轻资产研发企业,目前账面保有十余亿货币资金,不存在巨额有息负债,主业具备真实产品交付能力,并非纯粹资本空壳。
类比核心目的不是判定企业必然崩盘,而是警示风险:当创始人被严苛对赌、资本高估值绑架,被迫短期激进扩张,忽略长期商业化落地,就会复刻恒大“为融资而扩张”的风险路径。
六、总结
许家印的教训证明:任何企业,依靠资本叙事驱动扩张,而非真实可持续的终端需求支撑,最终都会迎来风险出清。对于王兴兴与宇树科技而言,如果始终被短期业绩、对赌条款裹挟,无法完成从科研采购市场走向民用、工业大规模落地的转型,资本退潮之后,同样会面临巨大危机。
对于投资者而言,超高估值的硬科技赛道,不能只追捧技术故事,更要持续跟踪客户结构、商业化落地、对赌风险三大核心指标。资本盛宴终有落幕之时,只有扎实的终端需求,才是企业长久生存的根基。
金斧子配资提示:文章来自网络,不代表本站观点。